
与信管理はAIで効率化できる?メリットやポイントを解説
取引先の支払いが滞ると、売上を計上していても代金を回収できません。取引額が大きければ、自社の資金繰りにも影響します。
こうしたリスクに備える業務が与信管理です。
企業情報や決算書を調べたり、既存の取引先を定期的に見直したりするには、多くの時間と手間がかかります。
AIを活用すれば、情報収集や一次評価など、これまで担当者が時間をかけていた作業を減らせます。取引可否などの判断は人が担い、AIを審査業務の補助として使う形が基本です。
この記事では、与信管理でAIを活用できる業務、メリット・デメリット、サービスの選び方、導入時に確認したいポイントを解説します。
目次
与信管理とは?
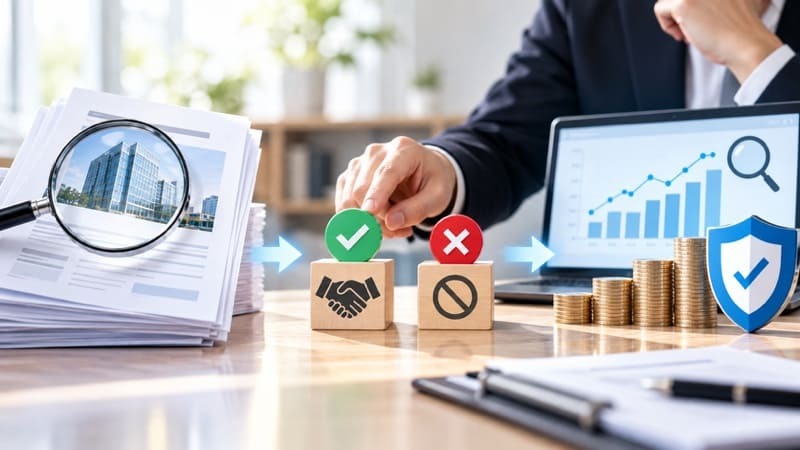
与信管理とは、取引先の信用状況を調べて取引してよいかを判断し、取引開始後も代金の未回収を防ぐために管理する業務のことです。
与信とは、商品やサービスを先に提供して代金をあとで受け取る「掛け取引」のように、取引先に信用を与えることを指します。掛け取引で発生する、まだ受け取っていない代金を売掛金と呼びます。
取引先が倒産したり支払いが遅れたりすると売掛金が回収できず、自社の資金繰りが悪化するおそれがあります。
与信管理では、次のような業務を行います。
- 取引先の信用調査と取引可否の判断
- 与信限度額の設定と見直し
- 取引開始後の信用状況の監視
- 売掛金の回収状況の確認
与信限度額とは、取引先ごとに、未回収の売掛金をいくらまで認めるかを決めた上限のことです。
取引を始める前の審査と、始めたあとの継続的な管理の両方が与信管理に含まれます。
与信管理にAI活用が注目される背景
与信管理にAIが注目されている背景には、従来の進め方の限界と、取引環境の変化があります。
以降では、3つの背景を紹介します。
- 従来の与信管理では情報収集や判断に時間がかかる
- 取引先の増加や環境変化により継続的なリスク管理が求められている
- AIの活用により調査・分析・監視の効率化が期待できる
従来の与信管理では情報収集や判断に時間がかかる
与信審査では、信用調査会社のレポート、決算書、登記情報、ニュースなど、複数の情報を確認します。
資料が一か所にまとまっているとは限らず、必要な数字を拾って審査資料へ転記する作業も発生します。新規取引が多い企業では、こうした準備だけでも担当者の負担になります。
既存企業の定期審査まで加わると、すべてを人手で回すのは簡単ではありません。
企業情報を集約するサービスやAIによる文書解析を使えば、情報を探して整理する工程を短くし、担当者が審査そのものに使える時間を増やせます。
取引先の増加や環境変化により継続的なリスク管理が求められている
取引開始時に信用上の問題がなかった企業でも、その後に財務状況や経営体制が変わることがあります。
東京商工リサーチの調査によると、2025年の全国企業倒産(負債総額1,000万円以上)は10,300件となり、2024年(10,006件)に続いて2年連続で1万件を超えました。
参照:東京商工リサーチ「2025年(令和7年)の全国企業倒産1万300件 | 全国企業倒産状況」
参照:東京商工リサーチ「2024年(令和6年)の全国企業倒産1万6件 | 全国企業倒産状況」
取引開始時の情報だけを頼りにするのではなく、継続して状況を見る必要があります。
とはいえ、数百社・数千社の取引先を同じ頻度で詳しく調査するのは大きな負担です。
そこで、信用評価が変わった会社や企業情報に動きがあった会社を抽出し、優先して確認する企業を絞る仕組みが使われています。取引先が増えるほど、こうした管理方法の必要性も高まります。
AIの活用により調査・分析・監視の効率化が期待できる
AIを組み込んだ与信管理サービスでは、企業情報の整理、決算資料の読み取り、信用スコアの算出などを行うものがあります。
登録企業の信用評価やニュースを継続してチェックし、変化があった際に通知するタイプもあります。
担当者がすべての情報を一から探すのではなく、システムが整理した情報を見ながら詳しく調べる企業を決める使い方ができます。
利用できる企業情報や分析方法はサービスごとに異なります。自社で負担になっている作業を洗い出し、そこを補える機能から比較すると選びやすいでしょう。
与信管理にAIを活用するメリット
与信管理にAIを活用すると、作業の効率化だけでなく、判断の質や営業のスピードにもよい影響が期待できます。
以降では、6つのメリットを紹介します。
- 企業情報や財務情報の収集を効率化できる
- 取引先の信用リスクをスコアや指標で確認できる
- 与信限度額の設定や見直しを支援できる
- 取引先の変化を継続的に監視できる
- 担当者ごとの判断のばらつきを抑えられる
- 営業機会を逃さず取引可否を判断しやすくなる
企業情報や財務情報の収集を効率化できる
与信審査では、企業概要や業績だけでなく、財務状況、登記変更、ニュースなども確認します。
審査のたびに担当者が複数の資料を探していると、取引先が増えるほど情報収集に時間を取られます。
与信管理サービスの中には、複数の情報源から得たデータを企業ごとにまとめたり、決算資料から売上や利益などを読み取ったりするものがあります。
資料を探して転記する工程を減らせることは、AI活用の分かりやすいメリットです。特に新規審査の件数が多い企業では、担当者の負担軽減につながります。
取引先の信用リスクをスコアや指標で確認できる
与信管理サービスの中には、財務情報や企業属性などをもとに、信用リスクをスコアやランクで示すものがあります。
数字で確認できるようになると、複数の取引先を同じ軸で比較しやすくなります。
たとえば、一定のスコアを下回った企業だけ詳細調査へ回すといったルールを決めることも可能です。
担当者の感覚だけに頼らず、共通の指標を審査材料へ加えられるのが利点です。
スコアの意味や評価基準を社内で共有しておけば、審査の進め方もそろえやすくなります。
与信限度額の設定や見直しを支援できる
与信限度額を決める際は、取引先の財務状況に加えて、取引額や支払い実績、売掛金残高なども見ます。
必要な情報が複数のシステムに分かれていると、確認するだけでも手間がかかります。
AIや与信管理システムでこうした情報をまとめて見られれば、見直しが必要な企業を探す作業も簡単です。
信用評価が下がった会社や、売掛金が限度額へ近づいている会社を優先して確認もできます。
最終的な限度額は社内ルールに沿って決め、AIはその前段階の情報整理に使うと既存の承認フローにも取り入れやすいでしょう。
取引先の変化を継続的に監視できる
長く取引している会社でも、財務状況や経営体制は変わります。
代表者の交代や本店所在地の変更、信用評価の低下など、与信上確認しておきたい情報はいくつもあります。
モニタリング機能を利用すれば、登録した取引先に動きがあった際に通知を受け取れます。
これまで全社を定期的に調べていた企業でも、変化があった会社から詳しく確認する運用へ切り替えられます。
取引先が多く、既存企業の再審査まで十分に手が回っていない場合に活用しやすい機能です。
担当者ごとの判断のばらつきを抑えられる
与信審査では、担当者の経験によって確認する項目や判断の進め方に差が出ることがあります。
AIや信用スコアを審査フローへ取り入れると、全案件で共通の指標を確認できます。
たとえば、財務指標・信用スコア・入金履歴を必ず見ると決めておけば、担当者による確認漏れを防ぎやすくなります。
ベテランの経験を置き換える必要はありません。
基本的な審査項目をそろえたうえで、特殊な商流や大口案件など、判断が難しいケースに経験を生かす形にすると、担当者ごとの役割も整理できます。
営業機会を逃さず取引可否を判断しやすくなる
営業側から見ると、与信審査は新規取引を始める前に必要な工程です。
企業情報の収集や社内資料の作成に時間がかかれば、営業担当者は審査結果が出るまで待たなければなりません。
情報収集や一次評価をシステム側で処理できれば、審査担当者は内容の確認や追加調査へ早く移れます。
たとえば、リスクが低い案件は通常フローで進め、確認が必要な案件だけ詳細審査へ回す方法もあります。
案件ごとに審査の深さを分けることで、必要以上に営業を待たせない体制を作れます。
与信管理にAIを導入するデメリット
与信管理にAIを導入すると多くのメリットがある一方で、注意すべきデメリットもあります。
以降では、導入前に知っておきたい6つのデメリットを紹介します。
- 十分な量と質のデータがないと正確な分析が難しい
- AIの予測が必ず正しいとは限らない
- AIの判断理由がわかりにくい場合がある
- 過去データに偏りがあると判断にも偏りが生じる可能性がある
- 個人情報・機密情報・取引情報の管理に注意する
- 最終的な与信判断をAIだけに任せない体制が必要になる
十分な量と質のデータがないと正確な分析が難しい
自社の取引データを分析へ使う場合、最初にその中身を整理する必要があります。
取引先名の表記が統一されていない、過去の入金履歴が一部しか残っていないといった状態では、同じ会社の情報が分かれたり、分析に必要な材料が不足したりします。
準備するデータは、導入方法によっても変わります。
自社独自のモデルを作るケースと、外部サービスが持つ企業データや評価モデルを利用するケースでは、必要な情報が同じとは限りません。
まずは社内にどのデータが、どの期間残っているのかを把握することから始めるとよいでしょう。
AIの予測が必ず正しいとは限らない
信用スコアや倒産リスクは、利用できるデータをもとに算出された評価です。
企業の将来を確定する数字ではないため、スコアだけを見て取引可否を決めるのは避けたいところです。
たとえば、主要取引先を突然失った企業では、その出来事が各種データへ反映されるまで時間がかかることがあります。
大口案件や判断に迷う案件では、営業担当者が得ている情報や取引先との面談内容も一緒に確認します。
AIの評価を審査材料の一つとして使うことで、数字だけに依存しない与信判断ができます。
AIの判断理由がわかりにくい場合がある
信用スコアが表示されても、「なぜこの企業は評価が低いのか」が分からなければ、次に何を調べるべきか判断しにくくなります。
財務指標の悪化が原因なのか、支払い実績や別の企業情報が影響しているのかで、確認する内容も変わります。そのため、サービスを比較するときは、数字そのものだけでなく評価理由も見ておきましょう。
たとえば、スコアに影響した項目や前年からの変化を画面で確認できれば、追加調査へ進みやすくなります。
社内で説明できるだけの根拠を確認できるかは、サービス選定時のチェック項目に入れておきましょう。
過去データに偏りがあると判断にも偏りが生じる可能性がある
AIによる評価は、分析に利用したデータの影響を受けます。
特定の業種や企業規模のデータが多い場合、データが少ない企業群でも同じように評価できるとは限りません。
自社データからモデルを作る場合も同様です。これまで取引してこなかった業界については、自社内に支払い実績そのものがないこともあります。
運用開始後は、信用評価と実際の入金状況を見比べます。
特定の業界や企業規模で評価のズレが続いていないかを見ることで、自社でのスコアの使い方を調整できます。
個人情報・機密情報・取引情報の管理に注意する
与信管理では、財務情報だけでなく、自社との取引条件や売掛金残高、入金状況なども扱います。
個人事業主や代表者に関する情報を取り扱うケースもあります。
外部のAIサービスへこうした情報を入力するなら、データの保存方法や利用条件を確認しておきましょう。
見るべき項目は、保存期間、AI学習への利用有無、アクセス権限などです。
法人向けサービスと一般向けの生成AIでは条件が違う場合もあります。
どのサービスへ、どの情報まで入力してよいのかを社内で決めておくことが必要です。
最終的な与信判断をAIだけに任せない体制が必要になる
AIを導入しても、最終的に「この会社と取引するか」を決める工程は残ります。
取引可否や限度額には、信用スコアだけでなく、自社の方針、案件規模、これまでの取引関係なども関わるためです。
たとえば、企業情報の整理と一次評価まではシステムで行い、追加調査や最終承認は担当者が行う形が考えられます。
「一定のスコア以下なら上司承認」「大口案件は個別に調査」といった条件も決めておけば、判断の流れが分かりやすくなります。
AI導入時には、どの機能を使うかだけでなく、結果を誰がどう扱うかまで決めておく必要があります。
与信管理に活用できるAIサービスの選び方
与信管理に使えるAIサービスは数多くあり、機能や得意分野はサービスによって異なります。
以降では、自社に合ったサービスを選ぶための6つのポイントを紹介します。
- 自社で必要な信用情報を取得できるか
- AIによるスコアリングやリスク予測に対応しているか
- 取引先の変化を自動で監視できるか
- 自社の基幹システムやCRMと連携できるか
- AIが判断した理由や根拠を確認できるか
- セキュリティや料金・運用負担を比較する
自社で必要な信用情報を取得できるか
まず見ておきたいのは、サービスが扱う企業情報です。
財務情報、登記、信用調査情報、ニュースなど、利用できるデータはサービスによって違います。
大企業との取引が中心の会社と、中小企業や個人事業主との取引が多い会社では、必要なデータベースも変わります。
たとえば、中小企業が主要顧客なら、普段審査している取引先を実際に検索して情報量を見ると判断しやすくなります。
デモや無料トライアルが用意されている場合は、複数社を調べて情報の内容や更新日を比べてみるとよいでしょう。
AIによるスコアリングやリスク予測に対応しているか
与信管理サービスには、企業情報の検索が中心のものと、信用スコアまで表示するものがあります。
スコアリングを利用するなら、その数字が何をもとに算出されているのかを確認します。
財務情報が中心なのか、企業属性や外部情報まで含むのかによって、評価の意味も変わります。
自社の入金履歴や取引情報を加えられるサービスであれば、自社との取引実態を含めた分析も検討できます。
機能の多さよりも、「何の判断にスコアを使うのか」から逆算して選ぶと不要な機能を避けられます。
取引先の変化を自動で監視できるか
既存取引先の管理を効率化したい企業では、モニタリング機能の内容も確認します。
サービスによって監視対象は異なり、信用評価、登記変更、ニュースなどを追跡するものがあります。
登録できる企業数や通知方法も同じではありません。
通知が大量に届けば、かえって担当者の確認作業が増えることもあります。
どのような変化が起きたら再審査するのかを社内で決め、その条件に合う通知設定が可能かを見ると実際の運用をイメージしやすくなります。
自社の基幹システムやCRMと連携できるか
与信管理だけ独立したシステムにすると、取引先情報を営業や経理が別々に入力する状態になりかねません。
販売管理、会計、CRMなどと連携できれば、企業情報や信用評価を既存の業務フローへ組み込みやすくなります。
「API対応」と記載されていても、自社のシステムと標準で接続できるとは限りません。
個別開発が必要なら、費用や導入期間も変わります。
標準連携の範囲、追加開発の有無、連携後の管理担当者まで確認しておくと、導入後の負担を想定しやすくなります。
AIが判断した理由や根拠を確認できるか
信用スコアを実際の与信判断へ使うのであれば、数字の理由まで確認できると便利です。
「70点」という結果だけではなく、「財務指標が前年より悪化している」と分かれば、担当者が次に見るべき資料も決まります。
たとえば、評価へ影響した指標、過去からのスコア推移、企業情報の変更履歴などです。
社内承認の資料として使う場合は、上司へ説明できる程度の情報が表示されるかも見ておきましょう。
スコアそのものより、その後の調査や判断に使える情報が出るかという視点で比較することがポイントです。
セキュリティや料金・運用負担を比較する
与信管理では、取引先だけでなく自社の機密情報も扱います。
権限の範囲や通信や保存データの暗号化、操作ログなど、自社の情報管理ルールに合うか確認します。
生成AI機能が含まれる場合は、入力データの保存や学習利用の条件も見ておきたいところです。
料金は月額費用だけではなく、ユーザー数や調査企業数、モニタリング件数、システム連携なども含めて比較します。
実際の利用人数と審査件数を当てはめた総額を算出すると、サービスごとの費用差が分かりやすくなります。
与信管理にAIを導入する際のポイント
与信管理にAIを導入して成果につなげるには、準備から運用までの進め方が大切です。
以降では、導入の際に押さえておきたい6つのポイントを紹介します。
- 現在の与信管理業務の課題を整理する
- AIに任せる業務と人が判断する業務を分ける
- 必要なデータを整理して品質を確認する
- 小規模に試して精度や費用対効果を確認する
- 営業・経理・法務で運用ルールを共有する
- 導入後も予測精度や判断結果を定期的に見直す
現在の与信管理業務の課題を整理する
AIサービスを探す前に、現在の与信管理で時間がかかっている作業を確認します。
情報収集や審査、承認、モニタリング、売掛金管理と工程を分けると、負担の大きい部分が見えやすくなります。
たとえば、「新規一社の情報収集に1時間かかる」「既存取引先の定期審査まで手が回っていない」といった状態です。
前者なら企業情報の収集機能、後者ならモニタリング機能を優先して比較できます。
課題を具体的な作業まで分けることで、必要以上に高機能なサービスを選ぶのを防げます。
AIに任せる業務と人が判断する業務を分ける
AIを導入する際は、どこまでシステムへ任せるかを決めます。
情報検索や資料の読み取り、スコア表示、変更情報の抽出などは自動化しやすい業務です。
取引可否や与信限度額の決定では、自社の方針や案件ごとの事情も考慮します。
たとえば、企業情報の整理まではシステム、一定条件に該当する案件だけ担当者が詳しく見るという分担が考えられます。
最初に役割を決めておけば、AIの結果を誰が確認し、その後どこで承認するのかまで流れを整理できます。
必要なデータを整理して品質を確認する
自社の取引データを使う場合は、導入前に内容を確認します。
同じ企業が「株式会社○○」「(株)○○」と別々に登録されていたり、旧社名が残っていたりすると、正しく集計できない場合があります。
入金日や過去の審査結果が欠けているケースもあります。
こうした状態を洗い出し、取引先コードなどを使って情報を整理します。
導入後にデータが再び乱れないよう、更新担当者とタイミングも決めておきましょう。
AIを使う前のデータ整理も、導入作業の一部として考えておく必要があります。
小規模に試して精度や費用対効果を確認する
初めから全取引先を対象にするのではなく、一部の企業や部署で試す方法があります。
たとえば、新規取引先100社について、従来の審査方法とAIを利用した方法を比較します。
見るのは信用評価の結果だけではありません。
一社あたりの情報収集時間、追加調査の件数、担当者の作業時間なども測れば、日々の業務がどう変わったか分かります。
AIの精度と業務負担の両方を見ることで、料金に見合う効果があるか判断できます。
結果を確認してから対象範囲を広げれば、導入後のミスマッチも抑えられます。
営業・経理・法務で運用ルールを共有する
与信管理には複数の部署が関わります。
営業は取引先との関係を把握し、経理は入金状況を管理します。企業によっては法務が契約や反社チェックを担当します。
AIの評価結果をどのように扱うかが部署ごとに違うと、審査後の対応もばらつきます。
「この条件なら営業責任者へ確認する」「このスコア以下なら追加調査する」など、実際の業務で迷いやすい場面からルールを決めると運用しやすくなります。
例外が出た場合は、その都度ルールへ追加していく方法でも問題ありません。
導入後も予測精度や判断結果を定期的に見直す
AIを導入した後は、評価結果と実際の取引状況を見比べます。
低リスクと評価された企業で支払い遅延が起きていないか、高リスクとされた企業が問題なく取引を続けていないかを確認します。
同時に、担当者がAIの評価を実際にどう使っているかも見ておきましょう。
スコアを確認していても、全案件で従来と同じ調査を続けているなら、業務負担はほとんど変わりません。
評価精度だけでなく、現場の仕事が変わったかまで振り返ることで、AIの使い方や審査ルールを改善できます。
AIを活用した営業支援ならディグロス
株式会社ディグロスでは、成果報酬型テレアポ代行「アポプロ」や「AIテレアポ by コラパス」など、新規顧客の開拓を支援するサービスを提供しています。
アポプロでは、電話営業による商談機会の創出を支援し、AIテレアポ by コラパスでは、AIを活用した架電業務の効率化を図ります。
与信管理のAI活用とあわせて、新規顧客の開拓や営業活動の効率化を進めたい企業様は、ぜひ一度ご相談ください。
まとめ:与信管理にAIを活用して業務効率化とリスク管理の精度向上を目指そう
与信管理は、取引先の信用状況を見極めて代金の未回収を防ぐための大切な業務です。
AIを活用すると、情報収集や信用リスクの評価、取引先の監視を効率化しやすくなり、担当者による判断のばらつきも抑えられます。
一方で、データの品質や判断理由のわかりにくさ、情報管理などの注意点もあります。
AIに任せる業務と人が判断する業務を分け、小規模に試しながら、自社に合った形で与信管理にAIを取り入れていきましょう。